Juro do financiamento subiu: quanto muda a parcela de R$ 1 milhão antes de assinar?
Financiamento de imóvel acima de 1 milhão: com juros a 15% ao ano, a 1ª parcela de R$ 1 milhão vai a cerca de R$ 14,5 mil. Veja o que conferir.
O financiamento de imóvel acima de 1 milhão ficou mais caro nas últimas semanas. Com a taxa de 15% ao ano, em vez de 11,69%, a primeira parcela de um financiamento de R$ 1 milhão em 30 anos passa de cerca de R$ 12 mil para cerca de R$ 14,5 mil. Quem já assinou não paga a diferença. Quem ainda não assinou precisa conferir a proposta com calma.
Este texto explica, em linguagem simples, o que mudou nos juros e na parcela. Também traz uma lista do que o casal deve conferir antes de assinar.
Quanto muda a parcela de um financiamento de imóvel acima de 1 milhão?
A Exame fez uma simulação para R$ 500 mil financiados em 30 anos, pelo sistema SAC. No SAC, a parcela começa mais alta e vai diminuindo ao longo dos anos. Segundo a matéria publicada em 27/10/2026, a primeira parcela subiu de cerca de R$ 6.020 para R$ 7.246 quando a taxa foi de 11,69% para 15% ao ano. A conta não inclui TR, seguros e tarifas.
Vamos dobrar esse cálculo para um financiamento de R$ 1 milhão. É uma conta aproximada, só para dar a ideia do tamanho da mudança:
| Financiamento de R$ 1 milhão, 30 anos, SAC | Taxa de 11,69% ao ano | Taxa de 15% ao ano |
|---|---|---|
| Primeira parcela (aprox.) | R$ 12.040 | R$ 14.490 |
| Juros pagos até o fim (aprox.) | R$ 1,67 milhão | R$ 2,12 milhões |
A diferença é de cerca de R$ 2.450 por mês no começo do contrato. Ao longo dos 30 anos, os juros pagos ficam quase R$ 450 mil maiores. Esse é o número que costuma fazer o casal parar e conversar.
Os valores partem da simulação da Exame, publicada em 27/10/2026, e servem só como referência. Sua parcela real depende do banco, da renda, do prazo, dos seguros e da TR.
O que os bancos fizeram com as taxas?
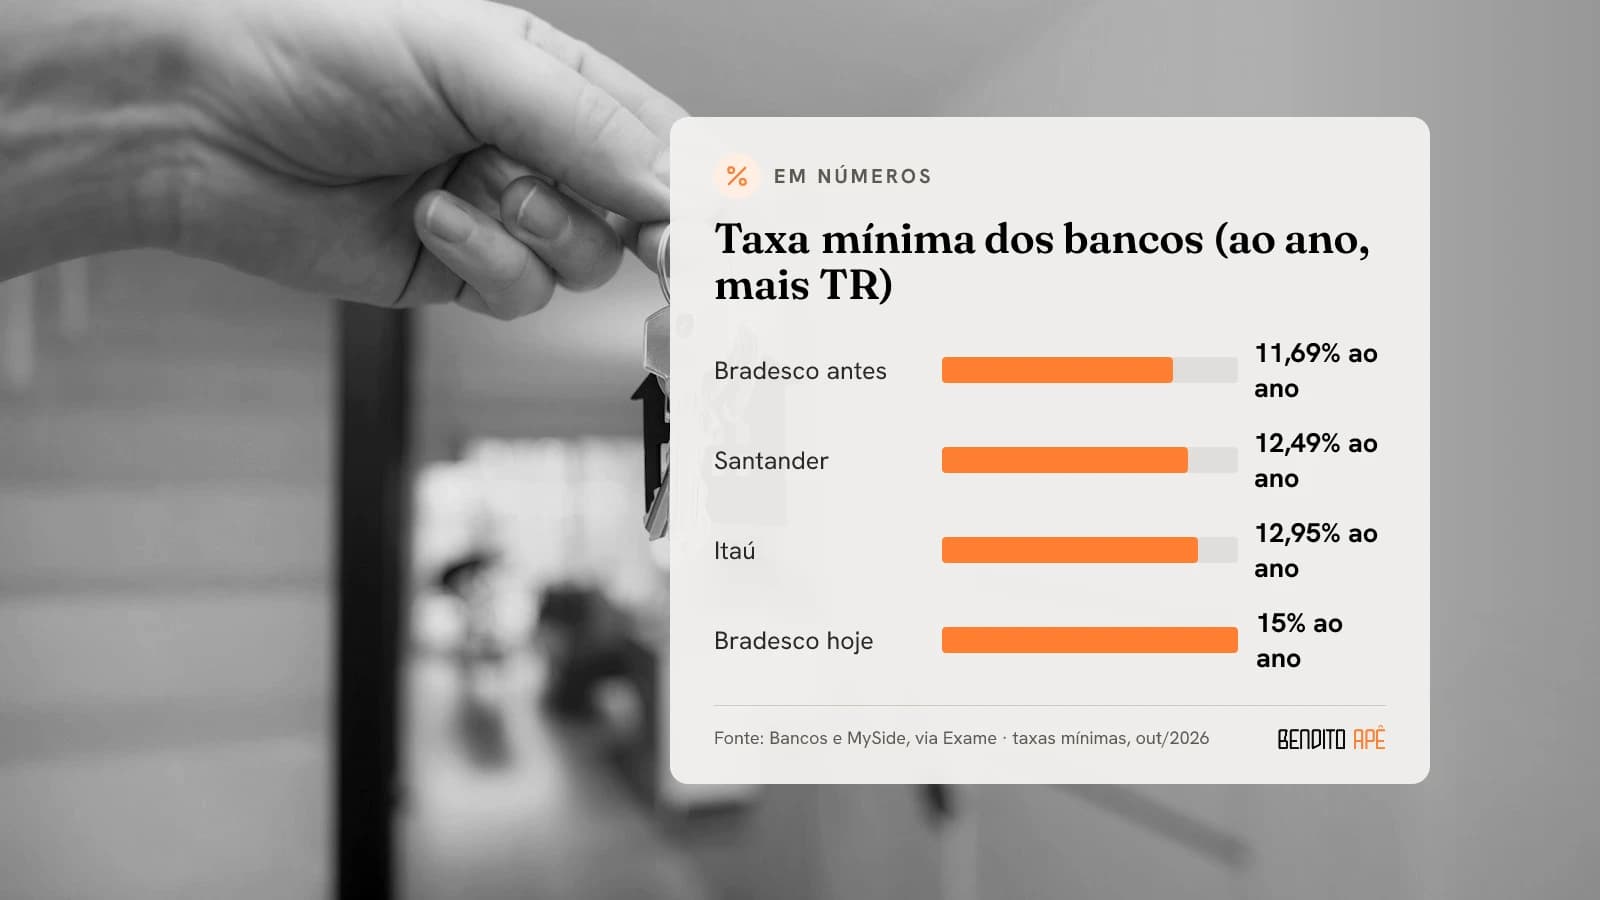
Em menos de uma semana, três dos maiores bancos privados subiram a taxa mínima para a maioria dos clientes. A TR (Taxa Referencial, um índice que corrige o saldo da dívida) é cobrada além dessa taxa.
| Banco | Antes | Agora | Alta |
|---|---|---|---|
| Bradesco | 11,69% | 15% | 3,3 pontos |
| Itaú | 11,99% | 12,95% | 0,96 ponto |
| Santander | 11,69% | 12,49% | 0,8 ponto |
Fonte: bancos e MySide, segundo a Exame, matérias de 27 a 30/10/2026. As taxas são mínimas ao ano, mais TR, para a maioria dos clientes.
Os bancos explicaram que o dinheiro do crédito imobiliário ficou mais caro de captar. A poupança, fonte mais barata, respondia por 34% do dinheiro do setor em dezembro de 2023 e caiu para 29% em dezembro de 2025, segundo o Banco Central. Com isso, os bancos usam mais outros papéis, como as LCIs (Letras de Crédito Imobiliário), cujo custo acompanha os juros do mercado.
Para comparar: o Banco Central mostra que a taxa média do financiamento imobiliário com taxa de mercado, para pessoa física, foi de 14,20% ao ano em setembro de 2026. A Selic, a taxa básica de juros, está em 13,75% ao ano, e o IPCA (a inflação oficial) acumulou 4,58% em 12 meses até setembro. A taxa de cada cliente varia conforme o perfil e o relacionamento com o banco.
Quem já assinou o financiamento paga a nova taxa?
Não. Os três bancos disseram à Exame que as novas taxas valem para operações novas. Quem já assinou segue com a taxa definida no contrato. Segundo os especialistas ouvidos, o banco não pode mudar essa taxa sozinho.
A parcela ainda pode variar por outros motivos previstos no contrato, como a correção pela TR ou por outro índice e os seguros. Isso é diferente de aplicar a nova tabela de juros a um contrato antigo.
E quem tem crédito aprovado, mas ainda não assinou?
Aqui a situação é menos clara. Um especialista ouvido pela Exame sugere separar duas coisas: crédito aprovado e contrato assinado. A aprovação mostra que o banco analisou a renda do comprador. Mas ela não garante, por si só, a taxa até a assinatura.
Depois da aprovação, o banco ainda avalia o imóvel, confere os documentos e fecha a proposta. Se a taxa antiga não estava garantida, a proposta pode ser refeita com os juros novos. Por outro lado, se existe uma oferta válida, com taxa definida, e o comprador cumpriu as condições, o banco pode ter de manter o combinado.
As práticas variam. O Bradesco informou que mantém a taxa anterior para os processos que já estavam em andamento. No Itaú, a referência é a data da assinatura: a nova taxa vale para contratos firmados a partir de 29/10. Segundo a MySide, quem já tem a carta de crédito aprovada mantém as taxas antigas até o fim da validade do documento. A carta é emitida pelo banco antes da assinatura e funciona como garantia de que o financiamento será liberado.
E quem comprou na planta?
Na compra na planta, você paga a entrada e as parcelas à construtora durante a obra. O banco só entra na entrega das chaves, no chamado repasse, quando financia o saldo restante. Como o contrato com o banco ainda não existe, vale a taxa do dia do repasse.
Para um especialista ouvido pela Exame, é aí que está o maior risco do momento, principalmente para quem recebe as chaves em 2027. Com juros maiores, os bancos também olham a renda com mais rigor e podem liberar menos crédito. Por isso, vale conversar cedo com o banco e ter um plano B para a entrada.
O que o casal deve conferir antes de assinar?
Uma lista simples, com base no que os especialistas recomendam:
- Peça tudo por escrito. Pergunte qual é a taxa, até quando ela está garantida e o que falta para fechar o contrato.
- Olhe o CET. O Custo Efetivo Total reúne juros, tarifas, seguros e outras despesas. Ele mostra o custo real, mais do que a taxa anunciada.
- Compare com o mesmo valor e o mesmo prazo. Os bancos não subiram juntos nem no mesmo tamanho, então comparar propostas ganhou peso.
- Veja o índice de correção. TR ou outro índice mudam a parcela ao longo do tempo.
- Refaça a conta da renda. Com juros maiores, a parcela pode deixar de caber e o banco aceita financiar menos. Pode ser preciso mais entrada ou um imóvel de preço menor.
- Não combine com o vendedor antes de ter a taxa confirmada. Assim você evita assumir um compromisso contando com uma condição que ainda pode mudar.
Outro ponto técnico: o SFH (Sistema Financeiro da Habitação) tem teto de 12% ao ano. Taxas acima disso ficam no SFI (Sistema de Financiamento Imobiliário), em que os juros são negociados livremente. O enquadramento no SFH é condição para usar o FGTS na compra ou nas parcelas. Hoje, os três bancos citados cobram acima de 12% na taxa mínima.
Esticar o prazo ajuda a parcela de um financiamento acima de 1 milhão?
Ajuda a parcela mensal, mas tem um custo. Segundo um especialista ouvido pela Exame, alongar o prazo alivia a prestação, mas tende a aumentar o total de juros pagos. Um texto do SP Imóvel, de 28/10/2026, lembra que o prazo maior só compensa se for possível antecipar pagamentos quando sobrar dinheiro, como um bônus ou uma renda extra. Se você pagar só a parcela prevista até o fim, o custo total será maior.
Fechar agora com taxa mais alta não é para sempre. Se os juros caírem nos próximos anos, existe a portabilidade: levar o financiamento para outro banco com condições melhores, ou usar essa possibilidade para renegociar com o banco atual.
Os juros pesam mesmo na decisão de comprar?
Pesam. Na pesquisa Moradia do Amanhã, do DataZAP, feita de 19/08 a 18/09/2026 com 673 usuários de portais de imóveis, 68% apontaram a taxa de juros do financiamento como o fator que mais interfere na compra. As regras de concessão de crédito vieram com 66% e a Selic com 64%. A pesquisa ouviu um público de imóveis mais baratos do que o deste texto, mas mostra como o tema é importante para quem financia.
O Copom (Comitê de Política Monetária, do Banco Central) se reúne em 3 e 4 de novembro, e sua decisão sobre a Selic deve servir de referência para novas revisões de taxas. Não dá para prever o resultado. O que dá para fazer é decidir com a conta na mão e com a proposta por escrito.
Perguntas frequentes
Quem já assinou o financiamento vai pagar juros maiores?
Não. A taxa do contrato assinado não muda por decisão do banco. A parcela só varia pelos mecanismos previstos, como a TR e os seguros.
Crédito aprovado garante a taxa antiga?
Não necessariamente. Depende da proposta, da validade da aprovação e da política de cada banco. Peça a confirmação por escrito.
Vale financiar em prazo maior para a parcela caber?
Pode valer, se a parcela menor deixar a família mais segura e houver plano para antecipar pagamentos. Sem isso, o total de juros tende a ser maior.
Resumo
- Com taxa de 15% em vez de 11,69%, a primeira parcela de um financiamento de R$ 1 milhão em 30 anos sobe cerca de R$ 2.450 por mês, em conta aproximada.
- Quem já assinou mantém a taxa. Quem tem crédito aprovado e ainda não assinou deve pedir taxa e validade por escrito.
- Compare o CET, o prazo e o índice de correção, e refaça a conta da renda do casal antes de fechar.
Quer ajuda para entender o mercado antes de decidir? Fale com a Bendito Apê ou veja os imóveis à venda.
Fontes: Exame, 27/10/2026; Exame, 29/10/2026 (Itaú); Exame, 29/10/2026 (Santander); Exame, 30/10/2026 (crédito aprovado); SP Imóvel, 28/10/2026; Forbes, DataZAP, 21/10/2026; Banco Central.